México en la Revolución de la Inteligencia Artificial: Oportunidades y Desafíos
México ya está inmerso en la economía de la inteligencia artificial, pero aún debe determinar su lugar en la cadena de valor. Más que enfocarse en la producción de chips avanzados, el país debe concentrarse en fabricar gabinetes, cableado, electrónica de potencia y sistemas de refrigeración líquida. Esto podría aumentar el contenido nacional de un 7% a entre un 30% y un 40%. Esta transformación necesita ser impulsada por talento local, energía limpia, un sólido estado de derecho y la adopción interna de la IA, ya que no podemos darnos el lujo de esperar 40 años para adaptarnos. Hoy en día, México ya exporta más servidores para inteligencia artificial que automóviles, lo que plantea la pregunta de cuánto de ese valor se queda en el país y en qué segmento de la cadena queremos posicionarnos.
Transformación en las Exportaciones: Servidores en Lugar de Autos
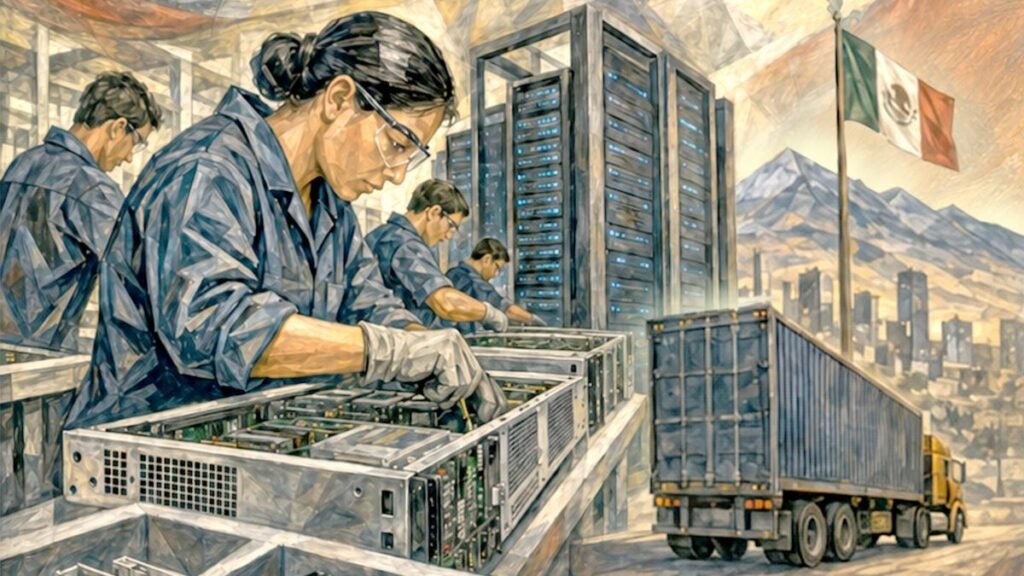
Durante años, al mencionar las exportaciones manufactureras de México hacia Estados Unidos, solíamos pensar en la industria automotriz. Sin embargo, una sorprendente transformación ha tenido lugar: México se ha convertido en uno de los principales productores de servidores que alimentan los centros de datos de inteligencia artificial en Estados Unidos.
En el primer semestre de 2026, las exportaciones de servidores alcanzaron un valor cercano a 83 mil millones de dólares, superando los 75 mil millones de dólares de automóviles y autopartes. Cerca del 94% de estas exportaciones están dirigidas a Estados Unidos, donde México representa aproximadamente el 40% de las importaciones de estos dispositivos. Estados como Chihuahua y Jalisco lideran esta tendencia. En un periodo de tan solo 18 meses, una industria nunca considerada prioritaria ha superado a otra que llevó cuatro décadas en desarrollarse.
A simple vista, esto es una excelente noticia, ya que posiciona a México en el epicentro de la revolución mundial de la inteligencia artificial.
¿Qué Se Queda en México y Qué Se Va?
No obstante, es crucial señalar que gran parte de los servidores son ensamblados por empresas extranjeras en territorio mexicano, principalmente de origen taiwanés. Los componentes de mayor valor, como procesadores, unidades gráficas, memorias y tarjetas, provienen de países como Taiwán, China, Corea o Malasia. En la primera mitad del año, México importó servidores por más de 28 mil millones de dólares solo de Taiwán. Este ensamblaje y prueba se lleva a cabo aquí antes de exportarlos.
Las estadísticas contabilizan el valor total de cada servidor como una exportación mexicana, aunque mucho de su valor se genera en Asia. Se estima que el contenido nacional oscila entre el 3% y el 7%, muy lejos del 39% que logró la industria automotriz tras un largo proceso de desarrollo. Algunos expertos lo comparan con el ensamblaje de televisores en los años sesenta.
Un funcionario del norte del país resumió la situación diciendo que un tráiler lleno de servidores puede equivaler al valor de mil automóviles. Sin embargo, en términos relativos, este sector genera mucho menos empleo y mucho menos contenido nacional. La mayor parte del conocimiento, diseño, propiedad intelectual y beneficios económicos se encuentran en manos extranjeras.
Además, hay un riesgo significativo que no podemos pasar por alto: casi todas nuestras exportaciones están enfocadas en un único cliente. Si Estados Unidos decide frenar la construcción de centros de datos, como ya se está discutiendo en varios estados, o modifica las reglas de revisión del T-MEC, esta nueva fortaleza en nuestras exportaciones podría desvanecerse tan rápidamente como se había acumulado. Para mí, esto simboliza perfectamente la economía que está tomando forma. La gran disyuntiva para México es si nos convertiremos en actores del futuro de la IA o en meros ensambladores en un mundo que otros han programado y diseñado.
¿Quién se Beneficia del Valor Creado?
Para entender la situación, es crucial indagar cómo se distribuirá la riqueza resultante de esta transformación. Mi hipótesis es que la inteligencia artificial generará un cierto crecimiento, pero también ampliará la desigualdad. El premio Nobel de Economía 2024, Daron Acemoglu, estima que en la próxima década la IA solo incrementará el PIB de Estados Unidos en un 1%, y advierte que podría exacerbar la brecha entre las ganancias del capital y los ingresos del trabajo. La verdadera pelea radica en quién aprovechará las rentas de la automatización y quién estará relegado al ensamblaje y la manufactura subordinada.
A pesar de que las ganancias en productividad serán evidentes, tardarán en reflejarse en las estadísticas oficiales. Lo hemos visto anteriormente con la electricidad y la computación; los beneficios se registraron lentamente en el Producto Interno Bruto (PIB) porque las organizaciones debieron rediseñar procesos, capacitar al personal y cambiar reglas. Esto se ejemplifica con la clásica “curva J”, donde los costos y las inversiones deprimen los rendimientos en un principio, antes de que los beneficios sean evidentes. Mientras tanto, el impacto más visible se concentrará en las utilidades corporativas y las disparidades salariales.
Los insumos fundamentales, como el cómputo avanzado, chips, energía y grandes volúmenes de datos, están bajo el control de unas pocas corporaciones, principalmente de Estados Unidos, Taiwán y China. Por lo tanto, los beneficios económicos fluyen directamente hacia los propietarios de dicha infraestructura. Además, los primeros empleos que la IA transforma o desplaza son los de carácter cognitivo, como programación, análisis de datos, atención al cliente y tareas administrativas y legales, lo que afecta especialmente a los nuevos talentos y debilita la ruta tradicional hacia el desarrollo profesional.
Las reglas del desarrollo nacional también están cambiando. Las naciones que crecieron especializándose en servicios de bajo costo, como centros de atención telefónica y subcontratación de software, están perdiendo parte de su ventaja competitiva. Por otro lado, aquellos países con abundante energía, minerales críticos o proximidad física a potencias influyentes están ganando relevancia estratégica. México navega entre estos dos modelos. Muchos de sus servicios exportables, como atención al cliente y desarrollo de software, están en riesgo, aunque su cercanía con Estados Unidos es un activo difícil de igualar.
Para 2030, el escenario más probable no será una economía completamente nueva, sino una versión más extrema de la actual, marcada por una mayor concentración y una fragmentación impulsada por rivalidades geopolíticas, así como una creciente brecha entre los países que construyen la infraestructura de inteligencia artificial y aquellos que simplemente la consumen.
Definiendo Nuestro Lugar en la Cadena de Valor
No tenemos que decidir si ingresar en la economía de la inteligencia artificial, ya que ya estamos dentro. La pregunta es, ¿dónde queremos posicionarnos en la cadena de valor?
Avanzar en dicha cadena no necesariamente implica fabricar los chips más avanzados del mundo, que requieren décadas y capitales que actualmente no poseemos. Se trata de ocupar los eslabones que están a nuestro alcance. Un servidor de IA incluye gabinetes, estructuras metálicas, cableado, electrónica de potencia y sistemas de refrigeración líquida, procesos que la industria mexicana ya domina en otros sectores. El gobierno se ha comprometido a aumentar el contenido nacional de estos equipos de un 7% a entre un 30% y un 40%. Esta es la meta correcta, pero necesita una política clara y oportuna para el desarrollo de proveedores, similar a lo que tomó 40 años en la industria automotriz.
Esto también implica formar a fondo a los profesionales, ya que hoy el talento es el principal obstáculo. México necesita ingenieros y especialistas capaces de diseñar, probar e integrar, no solo de ensamblar. También es esencial contar con energía limpia y fiable, sin la cual no habrá centros de datos ni industria. Y, por supuesto, es vital reforzar el estado de derecho y garantizar un sistema judicial independiente y eficiente. Además, debemos implementar la IA en nuestra propia economía para aumentar la productividad de nuestras empresas, porque de nada sirve producir infraestructura si no aprendemos a aprovecharla.
A diferencia de la industria automotriz, no contamos con 40 años para alcanzar un 30% de contenido nacional en estas nuevas áreas. La cuestión es si dentro de una década habremos aprendido a producir lo que hoy solo ensamblamos, o si seguiremos siendo simples ensambladores del futuro de otros.
Conclusión
La llegada de la inteligencia artificial presenta tanto oportunidades como desafíos para México. El futuro dependerá de la decisión que tomemos sobre en qué parte de la cadena de valor queremos tener un papel activo. Fortalecer nuestro punto en esta cadena no solo beneficiará nuestra economía, sino que también nos brindará la oportunidad de ser protagonistas en la era digital.
- México se sitúa como uno de los principales productores de servidores para IA.
- La mayoría de los servidores se ensamblan en el país, pero los componentes clave son importados.
- La cadena de valor de la IA debe ser definida para mejorar el contenido nacional.
- Formar talento local será crucial para el avance en esta nueva industria.